Geçen ay Denizli Sanayi Odası’nda titanyum yatırımı üzerine yapılan istişare toplantısına katıldım. İki saat sürdü. Çıkarken kafamda tek bir cümle vardı: fikir iyi, teklif kötü.
Bu yazıyı aslında “titanyum rüzgarı fos çıkacak” diye yazmaya oturmuştum. Notlarımı baştan sona tekrar gözden geçirince bunun haksızlık olacağını gördüm. Çünkü ortada gerçek bir ihtiyaç var. Sorun ihtiyaçta değil, Denizli sanayicisinden parasını koyması istenen yapıda.
Aşağıdaki rakamlar edindiğim bilgilere dayanıyor ve bilerek yuvarlak tuttum. Kesin değerler değil, büyüklükler. Dünyaya dair rakamlarınsa hepsinin kaynağı yazının sonunda.
Önce hakkını vereyim, sonra itirazlarımı sıralayayım.
Fikir neden iyi
Türkiye titanyumun tamamını ithal ediyor. Ne madeni var ne de havacılık kalitesinde eritme yapan bir tesisi. Savunma ve havacılık programları büyüdükçe bu ihtiyaç da büyüyor.
Bunun bir tedarik güvenliği meselesi olduğunu söylemek abartı da değil. ABD, Aralık 2020’de Savunma Sanayii Başkanlığı’na CAATSA kapsamında yaptırım uyguladı ve yeni ihracat lisanslarını kesti. Yani “yarın bu malzemeyi bize satmazlar” korkusu bir paranoya değil, yaşanmış bir şey.
Önerilen teknoloji de hayal ürünü değil. Titanyum süngerini ve hurdasını vakum fırınlarında eritip külçeye, külçeyi dövüp kütüğe, kütüğü de kapalı kalıpta dövüp parçaya çevirmek dünyada bilinen, uygulanan bir yol. Teknoloji ortağı olarak TEİ var ve TEİ ciddi bir kurum.
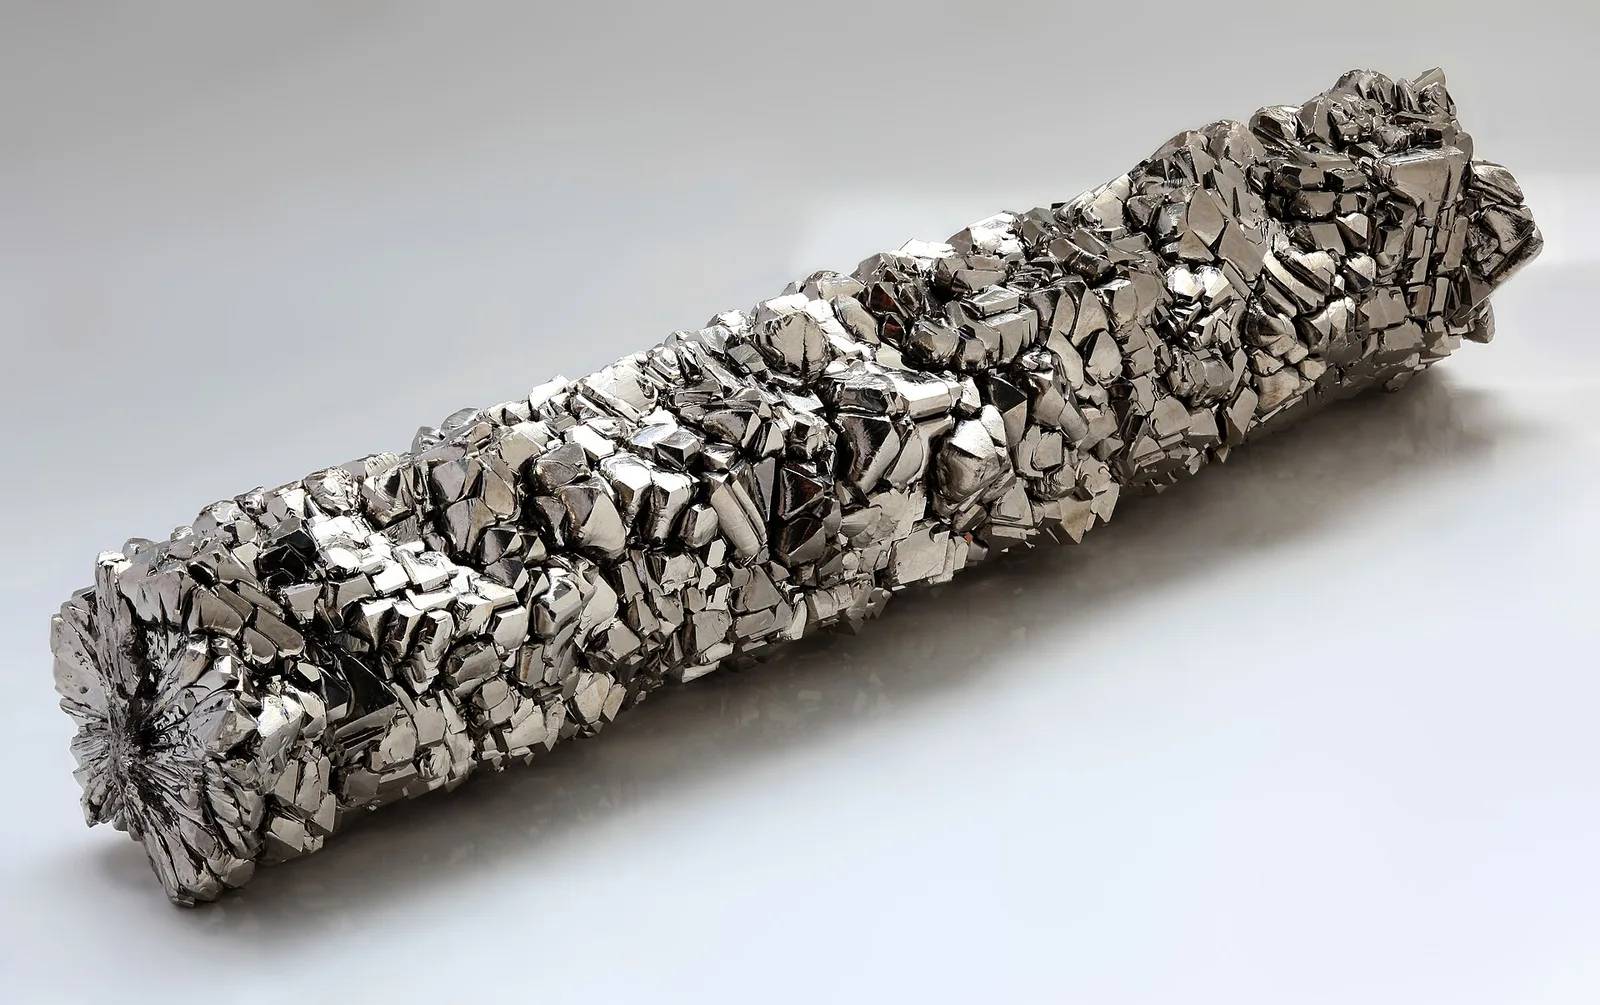
Saf titanyumdan bir kristal çubuk. Fotoğraf: Alchemist-hp, CC BY-SA 3.0, Wikimedia Commons.

Denizli’nin ortak sermayeyle büyük iş çıkarma geçmişi de var. Erbakır’ın etrafında kurulan bakır ve kablo ekosistemi bunun en iyi örneği.
Yani “Denizli’de titanyum mu olur” deyip gülüp geçmek kolay ama yanlış. Olabilir. Mesele nasıl olacağı.
Sunulan bir yatırım değil, bir çağrıydı
Toplantıda anlatılan yapıyı kendi anladığım haliyle özetleyeyim:
- Teknolojiyi ve bilgi birikimini TEİ getirecek. Karşılığında ortak olacak, ama nakit koymayacak.
- Fizibilitedeki satış fiyatlarını, makine maliyetlerini ve süreç varsayımlarını TEİ verdi.
- Üretilecek malın önemli bir kısmının alıcısı yine TEİ ve TUSAŞ olacak.
- Yüz milyonlarca dolarlık yatırımın öz kaynağının büyük kısmı Denizli’den toplanacak.
Edindiğim bilgilere göre toplam yatırım 250 ile 300 milyon dolar arasında. Bunun 100 milyon dolar civarındaki kısmının nakit öz kaynak olarak Denizli’den toplanması, kalanının krediyle karşılanması düşünülüyor. Katılımın birkaç yüz bin dolardan birkaç on milyon dolara kadar uzanan paylarla olacağı öngörülüyor. TEİ’nin nakit koymadan alacağı ortaklık payı ise henüz belli değil; konuşulan aralık çok geniş.
Bu tabloda bir tuhaflık var. Bilginin en çok olduğu taraf, riskin en az olduğu taraf. Fiyatı belirleyen taraf, aynı zamanda o fiyattan mal alacak taraf. Parayı koyacak olan taraf ise teknik bir soru sorduğunda, bunların TEİ’nin garantisinde olduğu cevabını alan taraf.
Salondaki bir sanayici bunu tek cümleyle sordu: bu fabrikayı Denizli için mi kuruyoruz, alıcı için mi? Bence toplantının en önemli sorusu buydu ve net bir cevap almadı.
Bu kadar kârlıysa neden bizim paramız?
Edindiğim bilgilere göre tesis, yılda birkaç bin ton kapasiteyle tam kapasitede 150 milyon dolar civarında ciro ve %30’ların üzerinde, %40’a yaklaşan bir faaliyet kârı marjı öngörüyor. Alıcısı devlet. Teknoloji ortağı devletin şirketi. Ürün stratejik.
Böyle bir proje, bankaların ve fonların kapıda sıraya gireceği türden bir projedir. Uzun vadeli, düşük faizli, alım garantisine dayalı finansman tam da bunun için var.
O zaman neden para, sanayicilerin birer milyon dolar civarındaki katkılarıyla, üstelik “memlekete borcumuz var” duygusuyla toplanmaya çalışılıyor?
Bu soruyu da salonda biri sordu. Bence cevabı şu: kurumsal para henüz bu rakamlara ikna olmadı. Bu bir dolandırıcılık iddiası değil, toplantıdaki kimsenin kötü niyetli olduğunu düşünmüyorum. Ama bir yatırım kendi rakamlarıyla değil de vatanseverlikle satılıyorsa, genelde rakamlar henüz hazır değildir.
Bir ayrıntı daha: TEİ birkaç yıl önce benzer bir tesisi kendisi kurmayı incelemiş. Şimdi özel sektörün kurmasını istiyor. Toplantıda bunun sebebi olarak TEİ’nin her şeyi kendisi yapamayacağı söylendi. Olabilir. Ama o zaman, teknolojisine ve müşterisine zaten sahip olan bu kurumun, bu kadar kârlı olduğu söylenen bir tesise neden nakit koymadığı sorusu daha da önemli hale geliyor.
Kârın tamamı en zor aşamada
Tesis üç aşamadan oluşuyor: eritme, dövme ve kapalı kalıpta parça dövme. Edindiğim rakamlara göre en pahalı aşama eritme: makine yatırımı tek başına 100 milyon doları aşıyor. Ama bu aşama tek başına %10’u geçmeyen bir kâr marjı bırakıyor. Dövme eklenince marj %10’ların ortasına çıkıyor. %40’a yaklaşan marj ancak kalıpta parça dövme eklendiğinde ortaya çıkıyor ve gelirin üçte ikisinden fazlası bu son aşamadan geliyor.
Neden böyle olduğu da belli: kalıpta dövülmüş parçanın kilosu, külçenin kilosunun dört beş katı fiyatla hesaplanmış. Bu fiyatlar da alıcı tarafından verilmiş.
Sorun şu ki bu aşama işin en zor ve en yavaş kısmı. Havacılıkta yeni bir tedarikçinin malzemesinin ve parçasının onaylanması, motor ve uçak üreticilerinin parça parça yürüttüğü uzun bir süreç. TEİ’nin ortaklarından biri General Electric. GE’nin motorlarına girecek bir parça, GE’nin onaylamadığı bir kaynaktan gelemez.
Buna rağmen plan, yatırımın önümüzdeki yıl başlamasını, üretimin iki yıl sonra başlamasını ve tesisin bundan yaklaşık bir yıl sonra tam kapasiteye ulaşmasını varsayıyordu. Teknoloji ortağının yaklaşımı, birkaç dökümden sonra ortada bir sorun kalmayacağı yönünde.
Yani yatırımın en riskli varsayımı ile en kârlı varsayımı aynı yerde duruyor.
Rakamlar aynı toplantıda bile tutmuyordu
Bir fizibilitenin temeli taleptir: kime, ne kadar satacağınız.
Aynı toplantıda Türkiye’nin titanyum ihtiyacı için en az dört farklı rakam söylendi: bir yerde birkaç bin ton, başka bir yerde yirmi bin tonun üzerinde. En küçüğüyle en büyüğü arasında dört katı aşan bir fark vardı. Bir yerde ana alıcının tesisin üretiminin tamamını alacağı söylendi, başka bir yerde beşte birini.
Bunlar küçük tutarsızlıklar değil. Gelir tablosunun ilk satırı bunlar.
Toplantıda dünyaya dair söylenen bazı şeyler de kolayca kontrol edilebilir cinstendi ve tutmuyordu:
- Titanyum süngerinin 12 ülkeden alınabileceği söylendi. ABD Jeoloji Araştırmaları Kurumu’na göre 2025’te sünger üreten ülke sayısı altı. Bunlardan biri olan Hindistan yılda sadece 300 ton üretiyor. Dünya üretiminin yaklaşık %70’i tek başına Çin’de.
- Suudi Arabistan’daki sünger tesisinin teknik olarak işletilemediği söylendi. Aynı kaynağa göre Suudi Arabistan 2025’te 12 bin ton sünger üretmiş ve ABD’nin sünger ithalatının %13’ünü karşılamış.
- Dünyadaki titanyum şirketlerinin hiçbirinin zarar etmediği söylendi. ABD’nin büyük titanyum üreticilerinden ATI, 2020’de 1,57 milyar dolar net zarar açıkladı. Bu zararın büyük kısmı yeniden yapılanma ve değer düşüklüğü karşılıklarıydı, ama altında yatan şey basitti: şirketin havacılık ve savunma satışları bir yılda %36 düştü.
Bu son örnek önemli. Bu iş döngüsel. Havacılık durduğunda titanyum da durur. Edindiğim bilgilere göre tesis, kapasitesinin yaklaşık yarısında başa baş noktasına geliyor. Yani 2020 gibi bir yılda satışlar yarının altına düştüğünde zarar başlar. Yüksek sabit maliyetli, borçla kurulmuş yeni bir tesis böyle bir yılı çok zor atlatır.
Hakkını da vereyim: bazı kalemlerde temkinli davranılmış. Örneğin elektrik maliyeti, teknoloji ortağının verdiği rakamın neredeyse iki katı alınmış. Tesisin 200 kişiye yakın nitelikli istihdam yaratacağı da ayrıca önemli. Ama temkin, en büyük riskin durduğu yere, yani onay süresine ve fiyatlara uygulanmamış.
Tedarik güvenliği mantığı kendi ayağına takılıyor
Toplantıda, neden en kârlı aşamadan değil de en pahalı ve en az kâr bırakan eritme aşamasından başlandığı soruldu. Cevap tedarik güvenliğiydi: havacılık kalitesinde külçe yalnızca birkaç ülkeden alınabiliyor, yarın yaptırım gelirse alamayız, o yüzden eritmeyi kendimiz yapmalıyız.
İlk bakışta mantıklı. Ama aynı toplantıda başka bir şey de söylendi: havacılık müşterisi, parçanın hangi külçeden, hatta hangi madenden geldiğini belgelemenizi istiyor.
Bu ikisi yan yana konunca şu çıkıyor: eritmeyi Denizli’de yapmak bağımlılığı ortadan kaldırmıyor, sadece bir basamak geri taşıyor. Külçe yerine süngere bağımlı oluyorsunuz. Süngerin %70’i Çin’de. Batılı havacılığın kabul ettiği kaynaklar ise daha da dar: ABD bile süngerinin %77’sini Japonya’dan, %13’ünü Suudi Arabistan’dan, %8’ini Kazakistan’dan alıyor.
Yani “yarın bize satmazlar” korkusu doğru bir korku. Ama bu tesis o korkuyu tek başına gidermiyor. Gidermesi için sünger tedariğinin, para toplanmadan önce, uzun vadeli anlaşmalarla bağlanmış olması gerekiyor.
“Ne zaman öder” sorusu
Toplantıda biri, yatırımın kendini kaç yılda geri ödeyeceğini sordu. Aldığı cevap, bunun özellikle hesaplanmadığı ve yatırımcıların bu soruyu öncelikli olarak sormaması gerektiğiydi, çünkü bu milli bir meseleydi.
Birinden bir milyon dolar istiyorsanız, o kişinin soracağı ilk soru budur. Sorulmaması gereken soru değil, cevabının hazır olması gereken sorudur.
Milli bir mesele olabilir. Ama milli meselenin riskini Denizli’nin orta ölçekli sanayicisi, kontrolünü ise başkası taşıyorsa, bu yapıda bir yanlışlık var.
Bir haftalık süre
Bir de takvim meselesi var.
Sermaye yapısı belli değil. Ortaklık sözleşmesi yazılmamış. Finansman modeli, kredilere kimin kefil olacağı, TEİ’nin payının ne olacağı, hiçbiri belli değil. Arsanın bedelsiz tahsis edileceği varsayılmış; bu henüz bir söz, bir karar değil. Bunların sonradan büyük bir danışmanlık firmasına hazırlatılması planlanıyor.
Ama yatırımcılardan niyet beyanı bir hafta içinde isteniyordu. Sebebi de söylendi: Savunma Sanayii Başkanı Denizli’ye geliyordu ve masaya “Denizli’nin parası hazır” diye oturmak gerekiyordu.
Yüz milyonlarca dolarlık bir karar, bir ziyaretin takvimine göre verilmez. Salondaki birkaç tecrübeli sanayici de bunu açıkça söyledi.
Ne olmalıydı
Bu yazıyı itiraz olsun diye yazmıyorum. Bence bu tesis Türkiye’ye lazım ve Denizli’de olması da güzel olur. Ama şunlar sağlanmadan Denizli’nin parası masaya konmamalı:
- Bilgiyi verenin parası da riskte olmalı. Teknolojiyi getiren ve malın alıcısı olan taraf, ortaklığıyla orantılı nakit koymalı.
- “Alırız” değil, sözleşme. Uzun vadeli, fiyat formülü belli, bağlayıcı alım anlaşmaları para toplanmadan önce imzalanmalı.
- Bağımsız teknik inceleme. Fizibiliteyi alıcının değil, bağımsız birinin yazması ya da en azından denetlemesi gerekir.
- Kötü senaryo. 2020 gibi bir havacılık yılında bu tesis ne kadar zarar eder, borcunu nasıl öder? Geri ödeme süresi ve iç verim oranı bu senaryoyla birlikte masada olmalı.
- Hammadde önce. Sünger tedariği, para toplanmadan önce uzun vadeli anlaşmayla bağlanmalı.
- Takvimi yatırım belirlemeli, ziyaret değil.
Bunlar sağlanırsa konuşacak çok şey var. Sağlanmadan, sadece cesaret ve memleket sevgisiyle olmaz.
Cesaret ve acele
Toplantıda Denizli insanının cesur olduğu, risk almadan bir şey kazanılmayacağı söylendi. Doğru. Denizli sanayicisi gerçekten cesurdur; bu şehrin bugünkü halinin sebebi o cesaret.
Ama cesaretle aceleyi karıştırmamak gerekiyor. Denizli’nin parasını, Denizli’nin göremediği rakamlara yatırması cesaret değil.
Denizli’ye bir titanyum tesisi lazım olabilir. Önce bir fizibilite lazım: alıcının değil, bağımsız birinin yazdığı.
Kaynaklar
- Toplantının basına yansıyan hali: Denizli24 Haber
- Savunma Sanayii Başkanı’nın 18 Eylül’deki Denizli açıklaması: Haber Denizli
- Sünger üretimi ve ABD’nin sünger ithalat kaynakları: USGS, Mineral Commodity Summaries 2026, Titanium
- ATI’nin 2020 sonuçları: ATI, 2020 Yıllık Faaliyet Raporu (Form 10-K)
- SSB’ye uygulanan CAATSA yaptırımı: ABD Dışişleri Bakanlığı, 14 Aralık 2020